Срібло чи золото: як оцінюють дорогоцінні метали в ломбарді та від чого залежить їхня вартість
Дорогоцінні метали залишаються не лише популярним матеріалом для виготовлення прикрас, а й способом швидко отримати кошти в разі непередбачених витрат. Старі каблучки, срібні ланцюжки, сережки або столові прибори можуть мати цілком реальну фінансову цінність. Проте перед зверненням до фінансової установи важливо розуміти, як формується ціна срібла в ломбарді, які характеристики виробів впливають на оцінювання та чому дві зовні схожі прикраси можуть коштувати по-різному.
Чому дорогоцінні метали зберігають свою цінність
Золото та срібло використовуються людством протягом тисячоліть. Їхня популярність пояснюється не лише естетичними властивостями, а й практичною цінністю. Ці метали застосовують у ювелірній промисловості, електроніці, медицині та інших галузях.
Особливість дорогоцінних металів полягає в тому, що вони мають ринкову вартість незалежно від того, чи зберегли вироби первісний зовнішній вигляд. Навіть пошкоджений браслет або каблучка без каменя можуть бути оцінені за масою та вмістом дорогоцінного металу.
Водночас важливо розрізняти ринкову вартість металу та суму, яку можна отримати під заставу виробу. Ломбард враховує власні умови кредитування, витрати на перевірку та можливі ризики.
Як визначають вартість срібних виробів
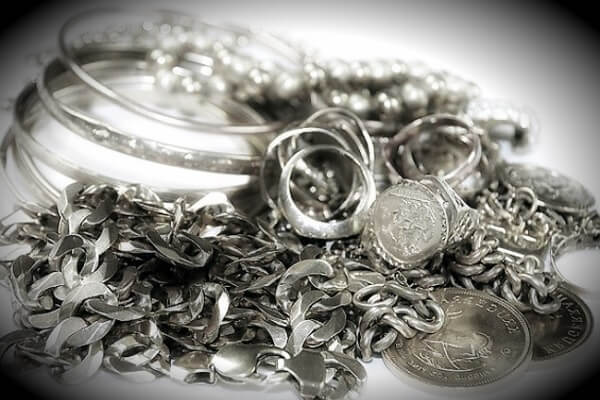
Срібло часто недооцінюють через його нижчу вартість порівняно із золотом. Однак масивні срібні прикраси, столові набори та інші вироби можуть становити помітну матеріальну цінність.
Під час оцінювання фахівці звертають увагу на декілька основних характеристик:
- Проба металу. Вона показує частку чистого срібла у сплаві. Наприклад, проба 925 означає, що у 1000 частинах сплаву міститься 925 частин срібла.
- Маса виробу. Чим більше дорогоцінного металу міститься у предметі, тим вищою за інших однакових умов може бути його оцінка.
- Справжність металу. Наявність клейма допомагає ідентифікувати виріб, проте не завжди замінює професійну перевірку.
- Особливості конструкції. Камені, вставки та деталі з інших матеріалів можуть не враховуватися в масі дорогоцінного металу.
- Поточні умови оцінювання. Розцінки можуть змінюватися залежно від ринкової ситуації та політики конкретного ломбарду.
Цікаво, що потемніння срібла не обов’язково означає втрату його матеріальної цінності. Зміна кольору часто пов’язана з природними хімічними процесами на поверхні металу.
Золото в ломбарді: що впливає на остаточну суму
Золоті прикраси традиційно належать до найпоширеніших предметів застави. Їхня популярність пов’язана з відносно високою вартістю металу, компактністю та можливістю досить швидкого оцінювання.
Власникам ювелірних виробів варто заздалегідь перевірити ціни в ломбарді на золото, щоб орієнтуватися в можливій сумі кредиту та краще підготуватися до відвідування установи.
Важливу роль відіграє проба. Наприклад, золото 585 проби містить 58,5% чистого золота, тоді як у виробах 750 проби його частка становить 75%. За однакової маси та інших рівних умов виріб із вищою пробою зазвичай має більшу вартість дорогоцінного металу.
Проте не слід очікувати, що ціна прикраси в ювелірному магазині відповідатиме її заставній вартості. Роздрібна ціна включає роботу майстра, дизайн, торговельну націнку та інші витрати. Під час оцінювання в ломбарді ці складові можуть не враховуватися.
Чи має значення стан ювелірної прикраси
Поширена думка, що ломбард приймає виключно цілі та доглянуті прикраси. Насправді багато установ розглядають також пошкоджені вироби, якщо можна встановити справжність металу та його характеристики.
Наприклад, золотий ланцюжок із несправною застібкою може зберігати значну частину своєї матеріальної цінності. Аналогічна ситуація зі срібними сережками, одна з яких загублена.
Водночас антикварні, дизайнерські або колекційні прикраси потребують особливої уваги. Їхня ринкова вартість іноді суттєво перевищує вартість металу. Якщо виріб має історичну чи художню цінність, доцільно розглянути незалежне експертне оцінювання.
Застава чи продаж: як обрати відповідний варіант
Перед передачею дорогоцінностей важливо визначитися з метою отримання коштів. Заставний кредит і остаточний продаж виробу мають принципово різні наслідки.
У разі застави власник отримує кошти на визначених договором умовах і може повернути свою річ після виконання зобов’язань. При цьому потрібно враховувати проценти, строк кредитування та можливі додаткові платежі.
Продаж передбачає остаточну передачу права власності на прикрасу покупцеві. Такий варіант може бути доречним, якщо людина не планує надалі користуватися виробом.
Особливо уважно слід ставитися до сімейних реліквій і пам’ятних подарунків. Їхня емоційна цінність часто значно перевищує суму, яку можна отримати за дорогоцінний метал.
Як підготуватися до оцінювання та уникнути непорозумінь
Перед відвідуванням ломбарду бажано зважити прикраси, перевірити наявність проби та ознайомитися з актуальними умовами обраної установи. Домашнє зважування допоможе отримати приблизне уявлення про масу виробу, хоча професійні ваги забезпечують точніший результат.
Не варто самостійно перевіряти справжність металу агресивними хімічними речовинами або механічними методами. Такі експерименти можуть пошкодити прикрасу.
Під час оформлення застави необхідно уважно прочитати договір. Особливу увагу слід приділити повній вартості кредиту, строку повернення коштів, умовам продовження договору та наслідкам прострочення платежів.
Також доцільно порівняти пропозиції кількох установ. Навіть за однакової проби та маси металу доступна сума кредитування може відрізнятися.
Дорогоцінні метали як фінансовий ресурс
Золоті та срібні прикраси можуть виконувати не лише декоративну функцію. За певних обставин вони стають додатковим фінансовим ресурсом, який дозволяє отримати кошти без необхідності одразу продавати особисті речі.
Головне — розуміти принципи оцінювання, не плутати вартість ювелірного виробу з вартістю металу та відповідально ставитися до умов заставного кредитування.
Зважений підхід допомагає уникнути необґрунтованих очікувань, правильно оцінити доступні можливості та прийняти рішення, яке відповідатиме поточним фінансовим потребам.
